

Un abri de jardin peut déclencher une taxe d’aménagement dès lors qu’il dépasse une certaine surface. Beaucoup de propriétaires découvrent cette obligation trop tard, une fois la construction terminée. Voici comment savoir si le vôtre est concerné, combien cela coûte réellement et dans quels cas vous pouvez y échapper.
Qu’est-ce que la taxe d’aménagement pour abri de jardin ?
La taxe d’aménagement est un impôt local perçu par la commune et le département lorsqu’une construction crée de la surface nouvelle. Elle s’applique aux maisons, aux extensions, mais aussi aux abris de jardin dès qu’ils atteignent certains critères de surface et de hauteur. Cette taxe est due une seule fois, après l’obtention de l’autorisation d’urbanisme, et non chaque année comme la taxe foncière.
Contrairement à une idée répandue, tous les abris de jardin ne sont pas taxés. Le montant dépend de la surface taxable, de la valeur forfaitaire fixée par l’État et des taux votés localement.
Quels abris de jardin sont imposables ? (critères et seuils)
Surface taxable et hauteur sous plafond
Un abri de jardin devient imposable lorsqu’il dépasse le seuil de 5 m² de surface de plancher ou d’emprise au sol, à condition d’avoir une hauteur sous plafond supérieure à 1,80 mètre. En dessous de ce seuil, aucune déclaration ni taxe n’est exigée, même si l’abri est fixé au sol.
La surface prise en compte correspond à la surface de plancher close et couverte, mesurée à l’intérieur des murs. Un abri ouvert sur un côté, comme un simple auvent, n’entre généralement pas dans ce calcul puisqu’il ne constitue pas une construction close et couverte. Le débord de toit, lui, n’est pas comptabilisé dans la surface taxable tant qu’il ne referme pas l’espace.
Les abris non soumis à la taxe
Les petits abris de moins de 5 m², les serres de faible hauteur et les installations démontables sans fondation échappent à la taxe d’aménagement. Il faut toutefois rester vigilant si la commune impose des règles particulières via son PLU, notamment en secteur protégé où les contraintes d’implantation et de recul aux limites peuvent être plus strictes, sans pour autant modifier le seuil fiscal lui-même.
Comment calculer le montant de la taxe d’aménagement ?
Formule de calcul et valeur forfaitaire
Le calcul repose sur une formule simple : surface taxable multipliée par la valeur forfaitaire au mètre carré, puis multipliée par le taux communal et le taux départemental additionnés. La valeur forfaitaire, fixée chaque année par arrêté, tourne autour de 930 euros par mètre carré hors Île-de-France. Le taux communal varie généralement entre 1 % et 5 %, et le taux départemental se situe le plus souvent autour de 2,5 %.
| Surface de l’abri | Base taxable (930 €/m²) | Taux total (5 %) | Montant estimé |
|---|---|---|---|
| 6 m² | 5 580 € | 5 % | 279 € |
| 10 m² | 9 300 € | 5 % | 465 € |
| 15 m² | 13 950 € | 5 % | 697 € |
Exemples chiffrés selon la surface
Pour un abri de 6 m², la taxe reste modeste, autour de 250 à 300 euros selon la commune. Pour un abri de 10 m², souvent choisi pour ranger du matériel de jardinage ou une tondeuse autoportée, le montant grimpe à environ 400 à 500 euros. À 15 m², la facture peut dépasser 700 euros si les taux locaux sont élevés. Ces chiffres restent indicatifs : chaque mairie fixe son propre taux communal, ce qui explique des écarts parfois importants entre deux communes voisines.
De nombreuses communes mettent à disposition un simulateur taxe d’aménagement en ligne, parfois via le site des impôts. Renseigner la surface et le code postal permet d’obtenir une estimation fiable avant même de déposer votre dossier, évitant ainsi les mauvaises surprises.
Peut-on être exonéré de la taxe abri de jardin ?
L’article 1635 quater E du CGI prévoit une possibilité d’exonération totale ou partielle pour certaines constructions, dont les abris de jardin, sous réserve d’une délibération communale en ce sens. Chaque commune peut décider d’exonérer les abris de moins de 20 m² annexes à une habitation, mais cette exonération n’est jamais automatique et doit être votée localement.
Pour savoir si votre commune applique cette mesure, le plus fiable reste de contacter le service urbanisme de la mairie ou de consulter le site officiel Service-Public.fr, qui recense les délibérations en vigueur. Sans exonération votée, la taxe s’applique dès le dépassement du seuil de surface, quelle que soit la destination de l’abri.
Faut-il déclarer son abri de jardin et quand payer ?
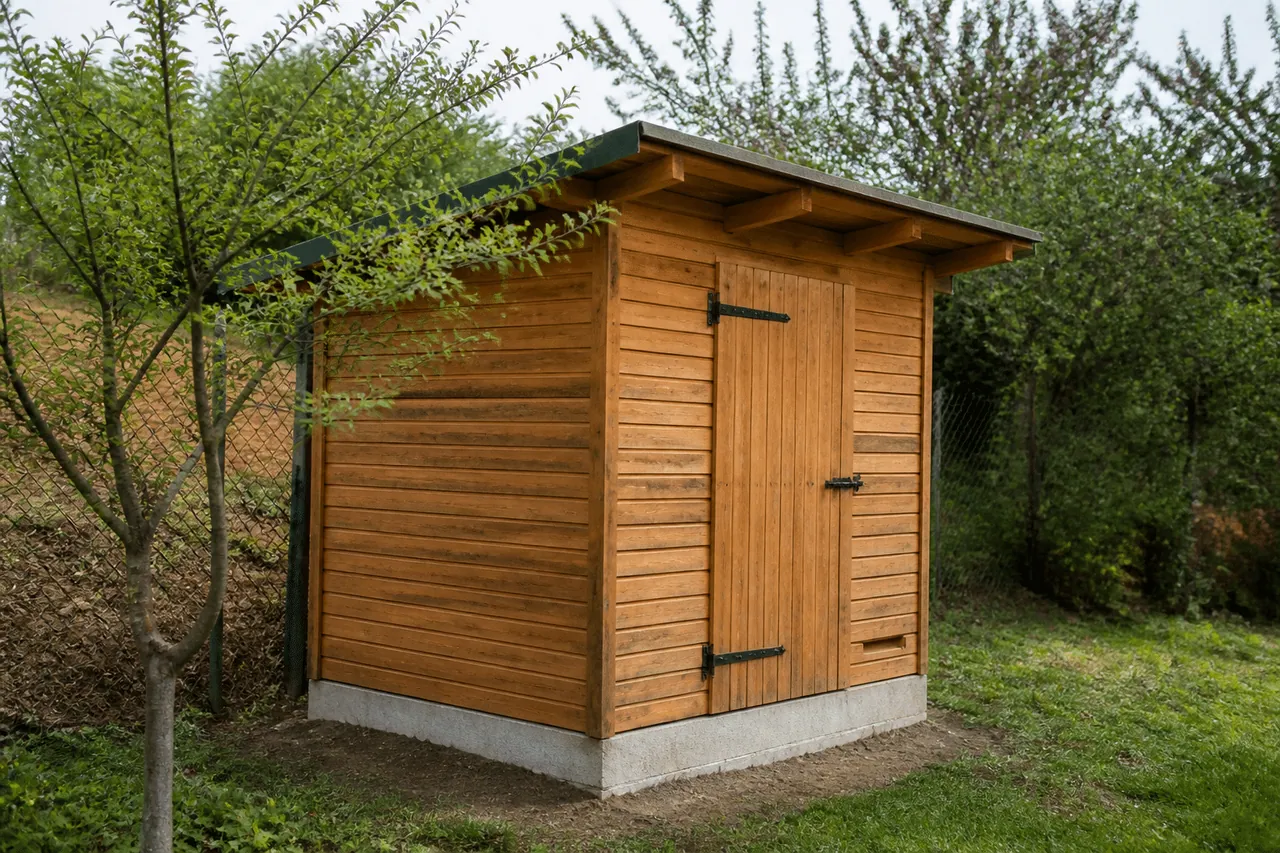
Dès que la surface dépasse 5 m², une déclaration préalable de travaux est obligatoire avant toute construction (l’occasion de suivre les étapes pour faire une dalle béton pour un abri de jardin). Au-delà de 20 m² (ou 40 m² en zone urbaine couverte par un PLU), c’est un permis de construire qui devient nécessaire. Cette formalité conditionne le calcul de la taxe, puisque c’est elle qui déclenche l’établissement de l’avis d’imposition.
La taxe d’aménagement n’est pas payée immédiatement. L’administration fiscale envoie un titre de paiement environ douze mois après la délivrance de l’autorisation d’urbanisme, avec un second versement possible si le montant dépasse 1 500 euros. Construire un abri sans déclaration préalable expose à une régularisation ultérieure, souvent assortie de pénalités, si le service urbanisme constate la construction lors d’un contrôle ou d’une photo aérienne.
Avant tout projet, vérifier la surface exacte, la hauteur sous plafond et les règles locales reste le moyen le plus sûr d’éviter une taxe imprévue ou une mise en demeure de régularisation.

Ge, passionnée par la nature et le jardinage, profite de sa retraite pour cultiver son potager et prendre soin de ses fleurs. À 60 ans, elle partage avec enthousiasme ses conseils et découvertes pour un jardin épanoui toute l’année


